Proponen deducir del ISR inscripciones y reinscripciones en escuelas privadas
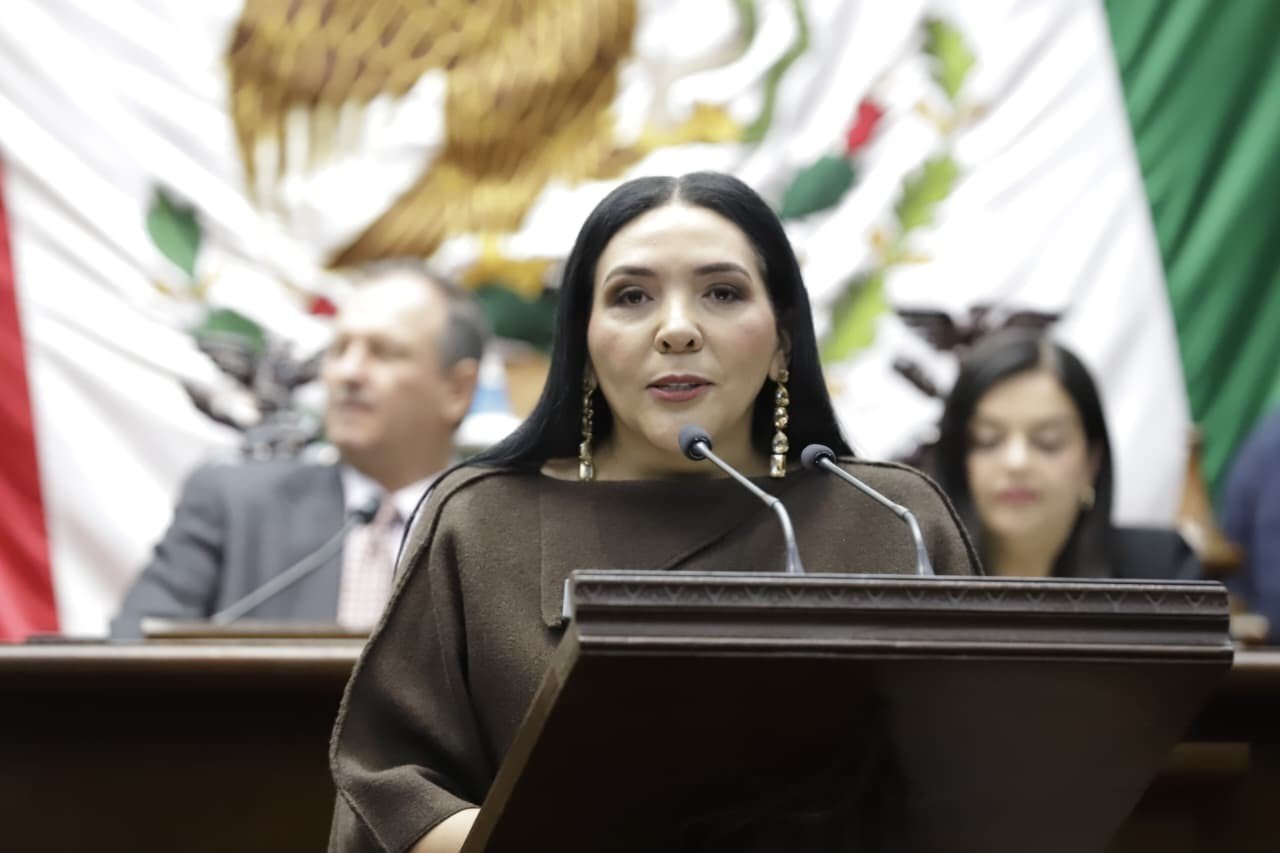
Morelia, Michoacán, 4 de octubre de 2026.- Las familias que pagan inscripción y reinscripción en escuelas privadas podrían incorporar esos gastos a sus deducciones fiscales si prospera una iniciativa presentada en el Congreso de Michoacán para modificar la Ley del Impuesto sobre la Renta (ISR).
La propuesta de la diputada Adriana Campos Huirache, coordinadora del Grupo Parlamentario del PRI en la LXXVI Legislatura, plantea que el Congreso estatal remita al Congreso de la Unión una iniciativa para adicionar una fracción IX al artículo 151 de la Ley del ISR.
Lee también Grecia Aguilar difunde Segundo Informe Legislativo en municipios del Oriente de Michoacán
El cambio busca incorporar como deducción los pagos de inscripción y reinscripción efectuados en instituciones educativas privadas, desde nivel básico hasta medio superior, siempre que cuenten con autorización o reconocimiento de validez oficial de estudios.
Actualmente, el beneficio fiscal aplicable a servicios educativos contempla colegiaturas desde preescolar hasta bachillerato o su equivalente, pero el Servicio de Administración Tributaria (SAT) especifica que las cuotas de inscripción y reinscripción no pueden deducirse. (sat.gob.mx)
¿Quiénes podrían aplicar la deducción?
De acuerdo con la iniciativa presentada por Campos Huirache, el beneficio podría utilizarse por los pagos que el contribuyente realice para sí mismo, su cónyuge o la persona con quien viva en concubinato, así como para ascendientes o descendientes en línea recta.
La propuesta no fija una cantidad específica que pudiera deducirse. Establece que los montos máximos por alumno y nivel educativo sean determinados por el SAT mediante reglas de carácter general.
También plantea requisitos para comprobar los gastos: los pagos tendrían que efectuarse mediante cheque nominativo, transferencia bancaria o tarjetas de crédito, débito o servicios, además de contar con la documentación que reúna los requisitos fiscales.
La medida todavía no constituye un beneficio fiscal vigente. Para que el cambio pueda incorporarse a la legislación federal tendría que avanzar el procedimiento legislativo correspondiente en el Congreso de la Unión.
Actualmente se deducen colegiaturas, pero no inscripciones
El esquema vigente permite aplicar un estímulo fiscal por pagos de colegiaturas en instituciones privadas con autorización o reconocimiento de validez oficial de estudios.
El SAT establece límites anuales de 14 mil 200 pesos para preescolar; 12 mil 900 para primaria; 19 mil 900 para secundaria; 17 mil 100 para profesional técnico, y 24 mil 500 pesos para bachillerato o equivalente.
La diferencia que busca introducir la propuesta presentada en Michoacán radica en incluir específicamente las cuotas de inscripción y reinscripción, conceptos que actualmente están excluidos del beneficio fiscal. (sat.gob.mx)
Iniciativa argumenta aumento de matrícula privada
Como parte de la justificación, la iniciativa refiere que entre 2022 y 2023 la matrícula de educación básica en escuelas particulares aumentó 10.15 por ciento.
El dato corresponde al incremento de 2 millones 378 mil 457 estudiantes en 2022 a 2 millones 620 mil 105 en 2023. En contraste, la matrícula de educación básica pública pasó de 21 millones 735 mil 323 a 21 millones 489 mil 117 estudiantes en ese periodo. (gob.mx)
Campos Huirache argumentó que los gastos educativos representan una carga para la economía familiar y que las cuotas de inscripción y reinscripción no cuentan actualmente con una deducción específica.
La propuesta deberá seguir su trámite en el Congreso de Michoacán y contempla que la iniciativa con proyecto de decreto sea remitida al Congreso de la Unión, instancia competente para discutir una eventual modificación a la legislación federal del ISR.